La realidad del ahorro previsional en el Perú de hoy
Estamos en una era donde el "freelance" y el emprendimiento mandan. Sin embargo, esa libertad de no tener jefe viene con una mochila pesada: nadie va a aportar por ti. Si no le metes punche a tu propio fondo, te vas a quedar atrás. La crisis de los sistemas públicos ha hecho que mirar hacia el sector privado sea la movida más inteligente.
AFP vs. ONP Perú: ¿Cuál es el mal menor para un independiente?
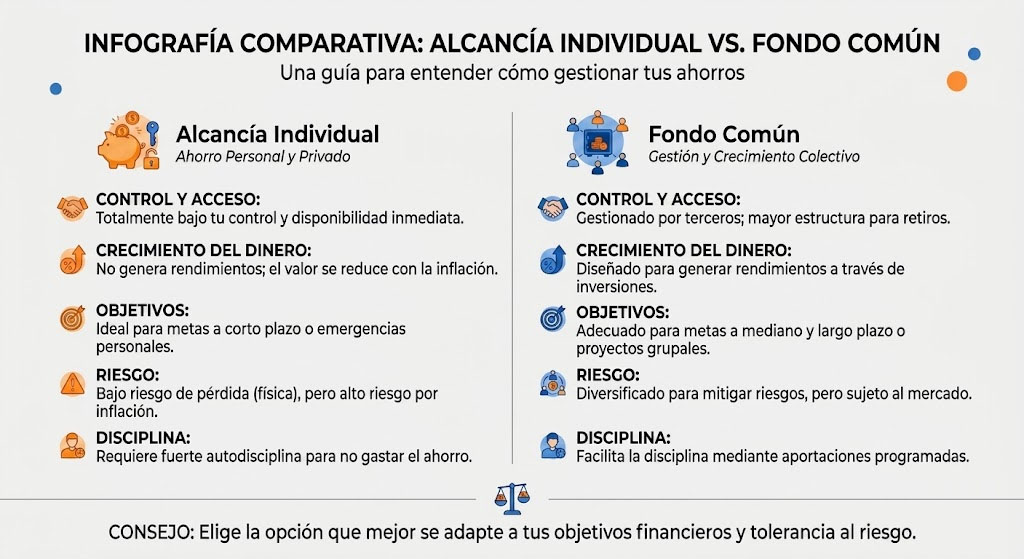
Aquí entramos en terreno conocido. La eterna pelea entre el sistema privado y el público. En la AFP, tu plata está en una cuenta individual (supuestamente), mientras que en la ONP entras a un fondo común. Para un independiente, la flexibilidad es clave.
| Característica | AFP (Sistema Privado) | ONP (Sistema Público) | Seguro de Retiro Privado |
|---|---|---|---|
| Propiedad del fondo | Individual (Tu nombre) | Fondo común (Solidario) | Contrato Privado |
| Rentabilidad | Variable según mercado | No aplica (Pensión fija) | Garantizada + Bonos |
| Flexibilidad | Retiros parciales (según ley) | Cero flexibilidad | Según póliza |
| Herencia | Sí, para tus familiares | No, se queda en el sistema | Sí, designas beneficiarios |
Por qué el Ahorro Previsional Voluntario es tu mejor aliado
El ahorro previsional voluntario es como ese "guardadito" que vas metiendo sin que te duela mucho, pero que con el interés compuesto se vuelve una montaña de billete. En 2026, las plataformas digitales facilitan que desde tu aplicativo financiero puedas programar aportes automáticos. La clave aquí es la constancia.
Fondos de inversión para el retiro: Más allá de lo tradicional
Si ya tienes tus ahorros básicos, es hora de mirar los fondos de inversión para el retiro. Ya no basta con tener la plata bajo el colchón o en una cuenta de ahorros que te paga una miseria. Necesitas activos que superen la inflación. Estamos hablando de fondos mutuos, ETFs o incluso inversión en bienes raíces mediante fideicomisos.
Seguros de jubilación privada: Blindando tu vejez
Mucha gente le corre a los seguros, pero un seguro de jubilación privada te da algo que la bolsa no: (certeza). Sabes exactamente cuánto vas a recibir. En el mercado latinoamericano, estos productos han evolucionado para ofrecer coberturas de salud integradas, lo cual es un golazo cuando los años pesan.
La crisis de los sistemas públicos en América Latina
No es solo en Perú, sobrino. Desde México hasta Chile, los sistemas de pensiones están en cuidados intensivos. La pirámide poblacional se está invirtiendo; hay menos jóvenes aportando y más viejitos cobrando. Por eso, el plan de jubilación para independientes debe ser autogestionado. No esperes el bono del gobierno, construye tu propio imperio.
| País | Sistema Predominante | Tendencia 2026 | Nivel de Riesgo Público |
|---|---|---|---|
| Perú | Mixto (AFP/ONP) | Migración a fondos privados | Alto |
| Chile | Privado (AFP reformada) | Mayor ahorro voluntario | Medio-Alto |
| Colombia | Mixto | Fortalecimiento de seguros | Medio |
| México | Individual (Afores) | Inversión en activos globales | Medio |
Estrategias de inversión: El interés compuesto es magia
Como dice el dicho: "No pongas todos los huevos en la misma canasta". Para que tu plan de jubilación para independientes dé la hora, debes diversificar.
- Renta Fija: Para la estabilidad.
- Renta Variable: Para el crecimiento a largo plazo.
- Seguros: Para la protección familiar.
Cómo calcular cuánto necesitas para retirarte
No se trata de tirar números al azar. Tienes que proyectar tu estilo de vida. ¿Quieres viajar? ¿Quieres vivir tranquilo en tu casa de campo? En 2026 existen calculadoras financieras avanzadas que consideran la inflación proyectada de los próximos 30 años. No te quedes en el aire, haz tu presupuesto hoy mismo.
El factor tributario: Beneficios de ahorrar para tu futuro
¡Ojo aquí, sobrino! Muchos no saben que los aportes a fondos de jubilación pueden tener beneficios tributarios. Dependiendo de cómo estés formalizado (RUC 10 o 20), podrías deducir ciertos gastos o tener exoneraciones en la rentabilidad de tus fondos. Estar en la jugada con laSunattambién te ayuda a ahorrar.
Errores comunes que matan tu jubilación
- Empezar tarde: "A los 40 empiezo", dices. ¡Error! Cada año que pasa es billete que dejas de ganar por interés.
- Retirar los fondos antes de tiempo: Esos retiros extraordinarios que sacó el gobierno son una tentación, pero le quitan el motor a tu ahorro.
- No ajustar por inflación: Si ahorras pensando en los precios de hoy, en 20 años no te va a alcanzar ni para el pan.
La importancia de la salud en la planificación del retiro
De nada sirve tener millones si no tienes salud para disfrutarlos. Un buen plan de jubilación para independientes incluye un seguro de salud potente. En el Perú, complementar tu ahorro con un seguro oncológico o de enfermedades graves es básico para no quemar tus ahorros en una emergencia.
Tecnología y Finanzas: Aplicativos para el control total
En este 2026, todo se maneja desde el celular. Existen aplicativos financieros que te permiten ver en tiempo real cómo crece tu fondo. Puedes cambiar de tipo de fondo (Fondo 1, 2 o 3 en las AFP) con un solo toque. La tecnología es tu aliada, úsala para monitorear que tu dinero esté trabajando mientras tú duermes.
Conclusión: El momento de actuar es ahora
A la firme, nadie va a venir a salvarte cuando seas mayor. La jubilación no es un evento, es un proceso que se construye día a día, sol a sol. Ya tienes el mapa: AFP vs. ONP Perú, fondos privados, seguros y mucho punche. Empieza hoy, aunque sea con un monto pequeño, y deja que el tiempo haga su trabajo. Tu "yo" del futuro te lo va a agradecer con una sonrisa y una vida digna.