¿Te ha pasado que te ofrecen esa chamba soñada en el extranjero, te dicen que el pago es en "verdes", pero de pronto te entra el susto de que la SUNAT te toque la puerta o el banco te congele la cuenta?
Es la duda de miles de peruanos hoy en día. Trabajar para afuera es una oportunidad increíble para hacer crecer el patrimonio, pero la parte de "traer la plata" suele ser un dolor de cabeza si no estás en la jugada. No se trata solo de ver el saldo en tu pantalla, sino de que ese dinero entre a tu bolsillo de forma legal, segura y sin que las comisiones se coman tu esfuerzo. En esta guía te explico, paso a paso y "en cristiano", cómo moverte en este mundo de los ingresos internacionales en pleno 2026.
1. El panorama del trabajo remoto: El reto de ser freelance en el Perú actual
Hoy en día, el mercado laboral no tiene fronteras. Ya seas programador, diseñador o consultor, el mundo es tu oficina. Sin embargo, el sistema financiero local a veces parece ir a otra velocidad. El reto no es solo conseguir la chamba, sino saber gestionar ese flujo de divisas para que, a la larga, puedas calificar a un crédito hipotecario o simplemente dormir tranquilo.
2. ¿Es legal recibir pagos en dólares desde el extranjero?
¡Claro que sí, sobrino! A la firme, no hay ninguna ley que te impida trabajar para una empresa en Silicon Valley o Madrid. Lo que sí es "sagrado" es que esos ingresos deben estar declarados. En Perú, nuestro sistema tributario ya está curtido en esto. Lo más común es moverte bajo la figura de Rentas de Cuarta Categoría, que es para los que emiten sus recibos por honorarios de forma independiente.
3. El primer gran paso: Tu RUC y la formalización inteligente
Antes de que caiga el primer dólar, tienes que estar formal. No le tengas miedo al RUC; es tu mejor herramienta para demostrar que tu plata es bien habida.
- Inscripción: Lo haces desde la app de la SUNAT en un toque.
- Código CIIU: Asegúrate de elegir bien tu actividad (si eres de sistemas, diseño o marketing) para que no haya confusiones después.
- Clave SOL: Cuídala como a tu clave del banco, porque desde ahí manejarás todo tu "papeleo" digital.
4. Emisión de Recibos por Honorarios para empresas de afuera
Aquí muchos se confunden porque la empresa extranjera no tiene RUC. ¡Tranquilo! El sistema de SUNAT permite marcar la opción de "Operación con un no domiciliado".
Ahí colocas el nombre de la empresa y su identificación tributaria (como el Tax ID de EE.UU.). Emitir este documento es lo que te permite decir: "Este billete es mío y es legal".
5. ¿Cuánto se paga de impuestos? (Entendiendo las tasas de 2026)
Aquí vamos al grano: ¿cuánto le cae al Estado? La ventaja es que en Perú tenemos escalas progresivas. Si no ganas una millonada, podrías incluso pedir la Suspensión de Retenciones de Cuarta Categoría y no pagar el 8% mensual si no pasas del tope anual establecido por la UIT.
Tabla 1: Comparativa de Tasas Impositivas (Referencial 2026)
| Tramo de Ingresos (UIT) | Tasa de Impuesto | Perfil del Trabajador |
|---|---|---|
| Hasta 5 UIT | 8% | Junior / Freelance inicial |
| De 5 a 20 UIT | 14% | Senior / Consultor especializado |
| De 20 a 35 UIT | 17% | Lead / Gerente de proyectos |
| Más de 45 UIT | 30% | Expertos de alto nivel |
6. Canales para recibir el dinero: Del exterior a tu bolsillo
No todos los caminos llevan a Roma, y en finanzas, unos caminos son más caros que otros. En 2026, tenemos varias rutas: desde la tradicional transferencia bancaria hasta los modernos aplicativos financieros que te dan una cuenta espejo en el extranjero.
7. Transferencias internacionales SWIFT: Lo que debes saber
Es el método de "toda la vida". La empresa te manda el dinero directo a tu cuenta en dólares en un banco local (como el BCP, BBVA o Scotiabank).
- Lo bueno: El dinero llega a una entidad regulada en Perú.
- Lo malo: Los bancos intermediarios cobran su parte (el famoso mensaje SWIFT), y te pueden descontar entre $30 y $60 por cada envío. Si cobras montos pequeños, te va a doler.
8. El boom de los Aplicativos de Gestión de Pagos (E-wallets)
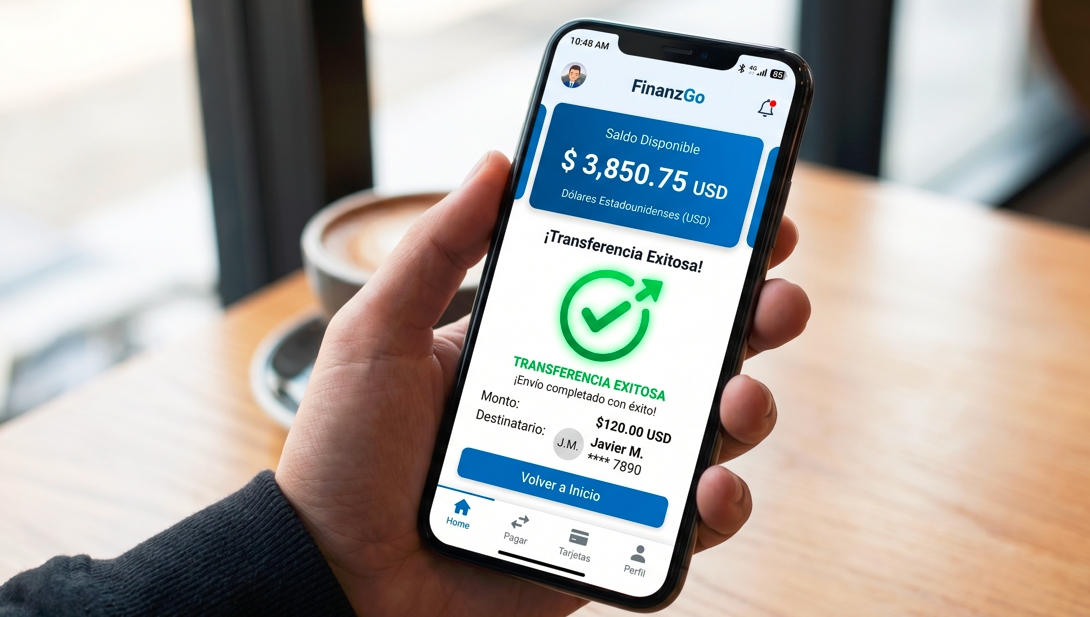
Hoy por hoy, lo que manda es usar plataformas que te crean una cuenta en el país de origen de la empresa. Recibes ahí y luego tú decides cuándo "bajar" el billete a tu cuenta peruana. Es mucho más ágil y suele tener comisiones más amigables para el trabajador remoto.
9. Tabla Comparativa: ¿Cuál método de cobro te conviene más?
No elijas a lo loco, compara dónde se queda más billete en tu bolsillo.
Tabla 2: Costos y Rapidez por Región (Perú vs. Latam)
| Método de Cobro | Tiempo Estimado | Comisión Promedio | Ideal para: |
|---|---|---|---|
| Banco Local (SWIFT) | 3 - 5 días hábiles | $45 (Fijo) | Pagos > $3,000 |
| E-wallets Digitales | 1 - 2 días | 1% - 2.5% | Sueldos mensuales |
| Plataformas de Nómina | Inmediato | Variable | Contratos "Contractor" |
10. El dilema del Tipo de Cambio: No regales tu plata
Si tu sueldo llega en dólares pero tus cuentas están en soles, ¡ojo ahí! Los bancos suelen dar un tipo de cambio que te deja "en la calle". Lo ideal en este 2026 es usar plataformas de cambio digital peruanas que ofrecen un precio mucho más cercano al mercado real. Cambias en 5 minutos y recibes tus soles directo en tu cuenta.
11. Bancarización y sustento de ingresos: La clave de la tranquilidad
Si de la nada empiezas a recibir $4,000 mensuales, el sistema de prevención del lavado de activos se va a encender.
El secreto: Mantén una carpeta digital con tu contrato (en inglés y español si puedes) y todos tus recibos por honorarios. Si el banco te pide sustento, le envías eso y ¡santo remedio! Estás bancarizado y puedes calificar a tarjetas premium o préstamos.
Fuente oficial de salarios y normativa SUNAT
12. Errores comunes que pueden traerte multas (¡Guerra avisada...!)
- No declarar: Pensar que "la SUNAT no se entera". En 2026, la inteligencia fiscal está en todos lados.
- Mezclar cuentas: Usar tu cuenta de ahorros de toda la vida para recibir sueldos grandes. Mejor abre una cuenta específica para tu chamba.
- Olvidar las comisiones: Si negocias $2,000, recuerda que entre la plataforma y el banco te pueden quedar $1,940. Tenlo en cuenta en tu presupuesto.
13. Seguro Social y Pensión: Asegurando el futuro
Trabajar para afuera mola, pero no tienes gratificación ni CTS. Por eso, métete a la cabeza que debes aportar de forma voluntaria a una AFP o la ONP, y no te olvides de EsSalud independiente o un seguro privado. Estar en la jugada también es proteger tu salud.
14. Conclusión: La tranquilidad de estar en regla
Cobrar en dólares legalmente no es difícil, solo requiere un poco de orden. Cuando haces las cosas bien, ese billete rinde más porque te permite crecer financieramente dentro del sistema peruano. ¡El talento peruano es de exportación, y ahora ya sabes cómo traer los frutos de tu chamba a casa!
1. ¿Debo pagar IGV por mis servicios al extranjero?
2. ¿Puedo cobrar en criptomonedas y traerlo legalmente?
Es posible, pero es más complejo sustentar el origen ante un banco tradicional. Si lo haces, documenta cada paso de la compra y venta de los activos.
3. ¿Qué pasa si el banco retiene mi transferencia?
No entres en pánico. Normalmente te piden el "sustento de origen de fondos". Envía tu contrato y tus recibos por honorarios electrónicos y listo.
4. ¿Es obligatorio cambiar mis dólares a soles?
Para nada. Puedes dejarlos en tu cuenta en dólares. Los impuestos se calculan en soles según el tipo de cambio oficial del día, pero tu billete se queda en "verdes".
5. ¿La SUNAT rastrea aplicativos del extranjero?
Cada vez hay más convenios de intercambio de información financiera internacional. Lo más inteligente es declarar siempre lo que traes al país.
6. ¿Puedo estar en planilla de una empresa de afuera?
Solo si la empresa tiene una sede legal en Perú o usa un servicio de intermediación (EOR). Si no, lo normal es que seas un "Independent Contractor".