AFP vs ONP vs Inversión Privada: ¿Cuál conviene para tu jubilación?
¿Alguna vez te has puesto a pensar si, al llegar a los 65 años, tu cuenta bancaria tendrá la fuerza suficiente para sostenerte o si estarás a merced de una fila interminable en una oficina pública? En el Perú, decidir nuestro futuro previsional es casi tan complejo como elegir el mejor huarique de la ciudad: todos prometen sazón, pero pocos cumplen con el banquete completo.
La realidad es cruda: la mayoría de peruanos llega a la edad de retiro con más dudas que soles. No se trata solo de cumplir con la chamba diaria; se trata de entender dónde diablos está parando ese 10% o 13% que te descuentan cada fin de mes.
1. El Tablero de Juego: Tres Caminos para un Solo Destino
Navegar por el sistema de pensiones Perú es como intentar cruzar la avenida Abancay a las seis de la tarde: un caos total si no conoces los atajos. Hoy por hoy, el ciudadano tiene tres rutas marcadas. Ninguna es perfecta, pero una se ajusta mejor a tu perfil de riesgo y a tus ganas de dormir tranquilo.
El Sistema Nacional (ONP): ¿Solidaridad o Sentencia?
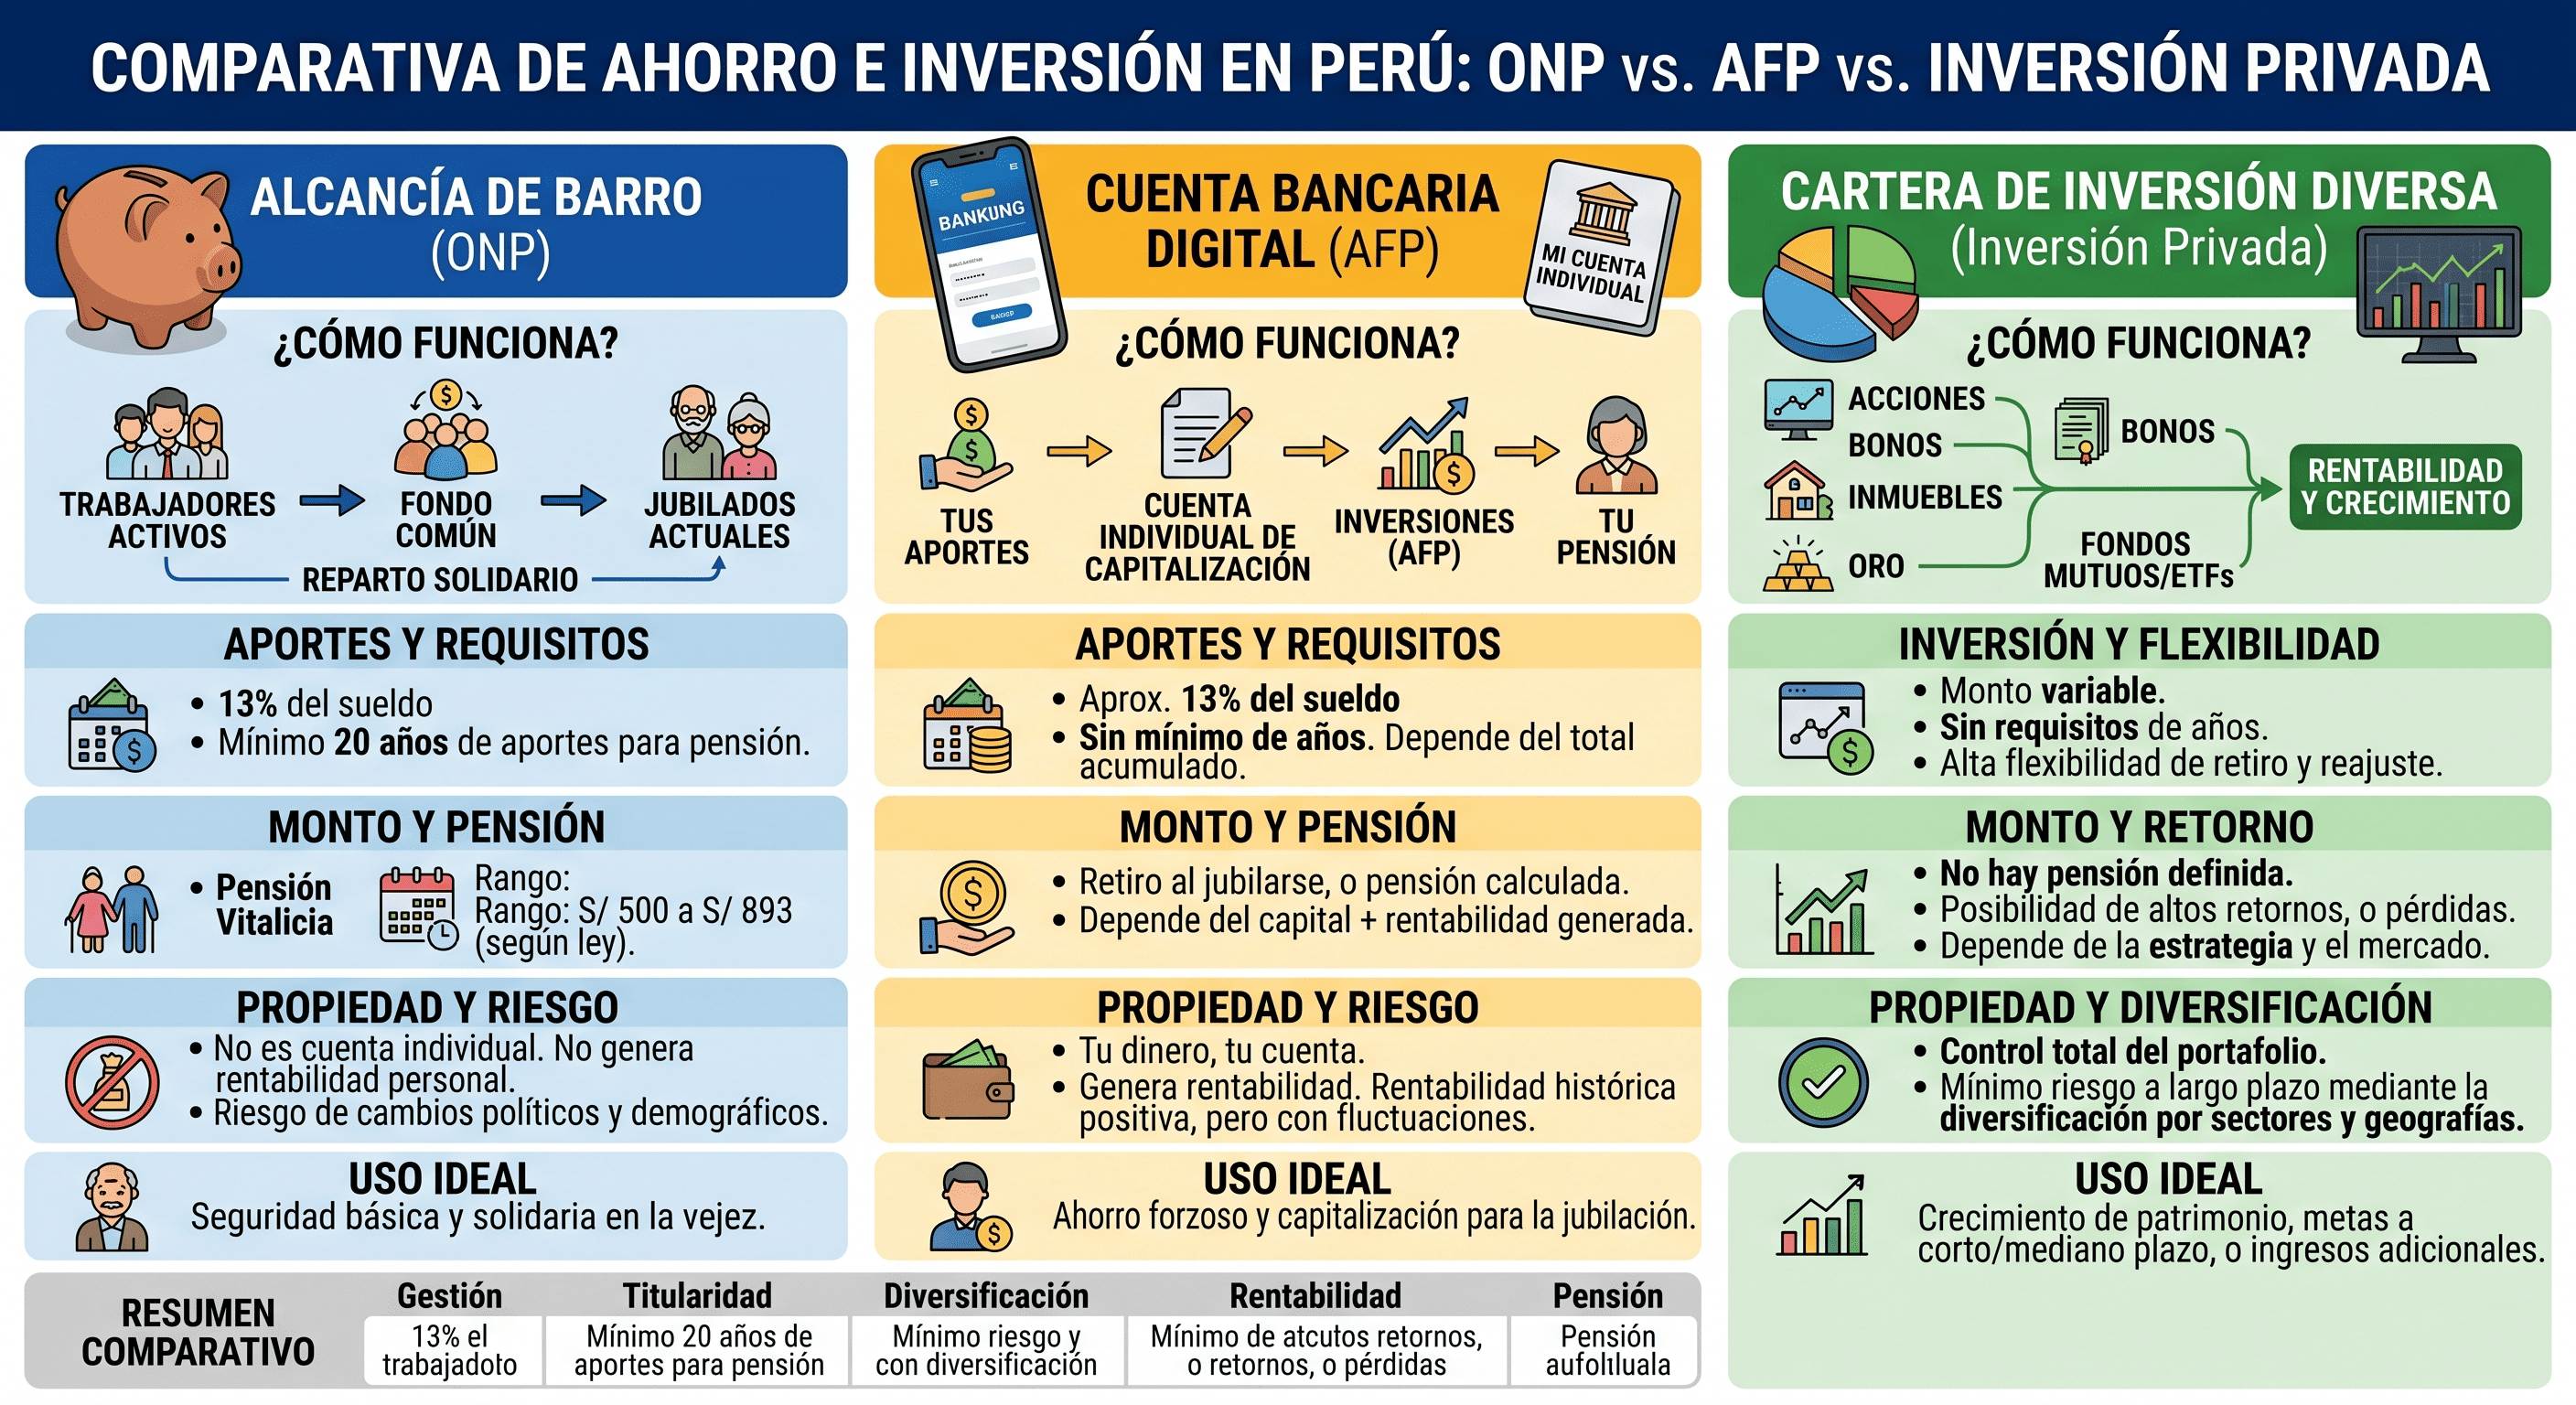
La Oficina de Normalización Previsional es el viejo confiable —o el viejo dolor de cabeza— de muchos. Funciona bajo un esquema de reparto: los jóvenes de hoy pagan las pensiones de los abuelos de hoy. Es un fondo común donde tu nombre no figura en ningún lado.
- El Seguro de Vida: Si aportas el tiempo suficiente, tienes una pensión vitalicia. Pase lo que pase con la bolsa de Nueva York, tu plata llega.
- El Gran inconveniente "Roche": Si no llegas a los 20 años de aportes (o al menos a los regímenes especiales de 10 o 15), tu dinero se desvanece en el sistema. Además, el techo de la pensión es de S/ 893. Para alguien que ganaba bien, esto es un balde de agua fría.
El Sistema Privado (AFP): Tu Dinero con Nombre y Apellido
Aquí la figura cambia. Eres dueño de tu Cuenta Individual de Capitalización (CIC). La rentabilidad de fondos depende de cómo se mueva el mercado global.
- La Flexibilidad: Al jubilarte, puedes optar por el retiro del 95.5%, una herramienta potente si sabes qué hacer con el capital, pero un peligro mortal si te gana la tentación del consumo inmediato.
- La Herencia: Si el destino te juega una mala pasada, ese fondo es 100% heredable. No se queda para el Estado ni para el resto; es de tu familia.
La Inversión Privada: El Salto a la Libertad
Esta es la ruta de quienes no confían en las instituciones y prefieren armar su propio "colchón". Hablamos de fondos mutuos, bolsa de valores, bienes raíces o cuentas de ahorro de alto rendimiento. Aquí no hay descuentos obligatorios; hay disciplina pura.
2. Radiografía de la Rentabilidad: Los Números no Mienten
Tabla Comparativa de Rendimiento y Atributos
| Atributo | ONP (Sistema Nacional) | AFP (Fondo 2 / Mixto) | Inversión Privada / Bolsa |
|---|---|---|---|
| Propiedad | Fondo Común (Estado) | Cuenta Individual | Titularidad Total |
| Rentabilidad Promedio | No aplica (Pensión fija) | 6% a 9% anual | 5% a 12% (Variable) |
| Heredabilidad | No (Solo sobrevivencia) | Sí, al 100% | Sí, al 100% |
| Riesgo | Político / Demográfico | Volatilidad de Mercado | Gestión Personal / Mercado |
| Liquidez | Nula hasta el retiro | Solo bajo leyes especiales | Alta (según el activo |
Como ves, la diferencia es abismal. Mientras que en la ONP tu esfuerzo se diluye en una masa colectiva, en la AFP o en la inversión privada el interés compuesto hace su magia. Imagina que cada sol es un obrero trabajando para ti en el turno noche; con el tiempo, tendrás una constructora entera levantando tu jubilación.
3. El "Hack" Maestro: Aportes Voluntarios Sin Fin Previsional
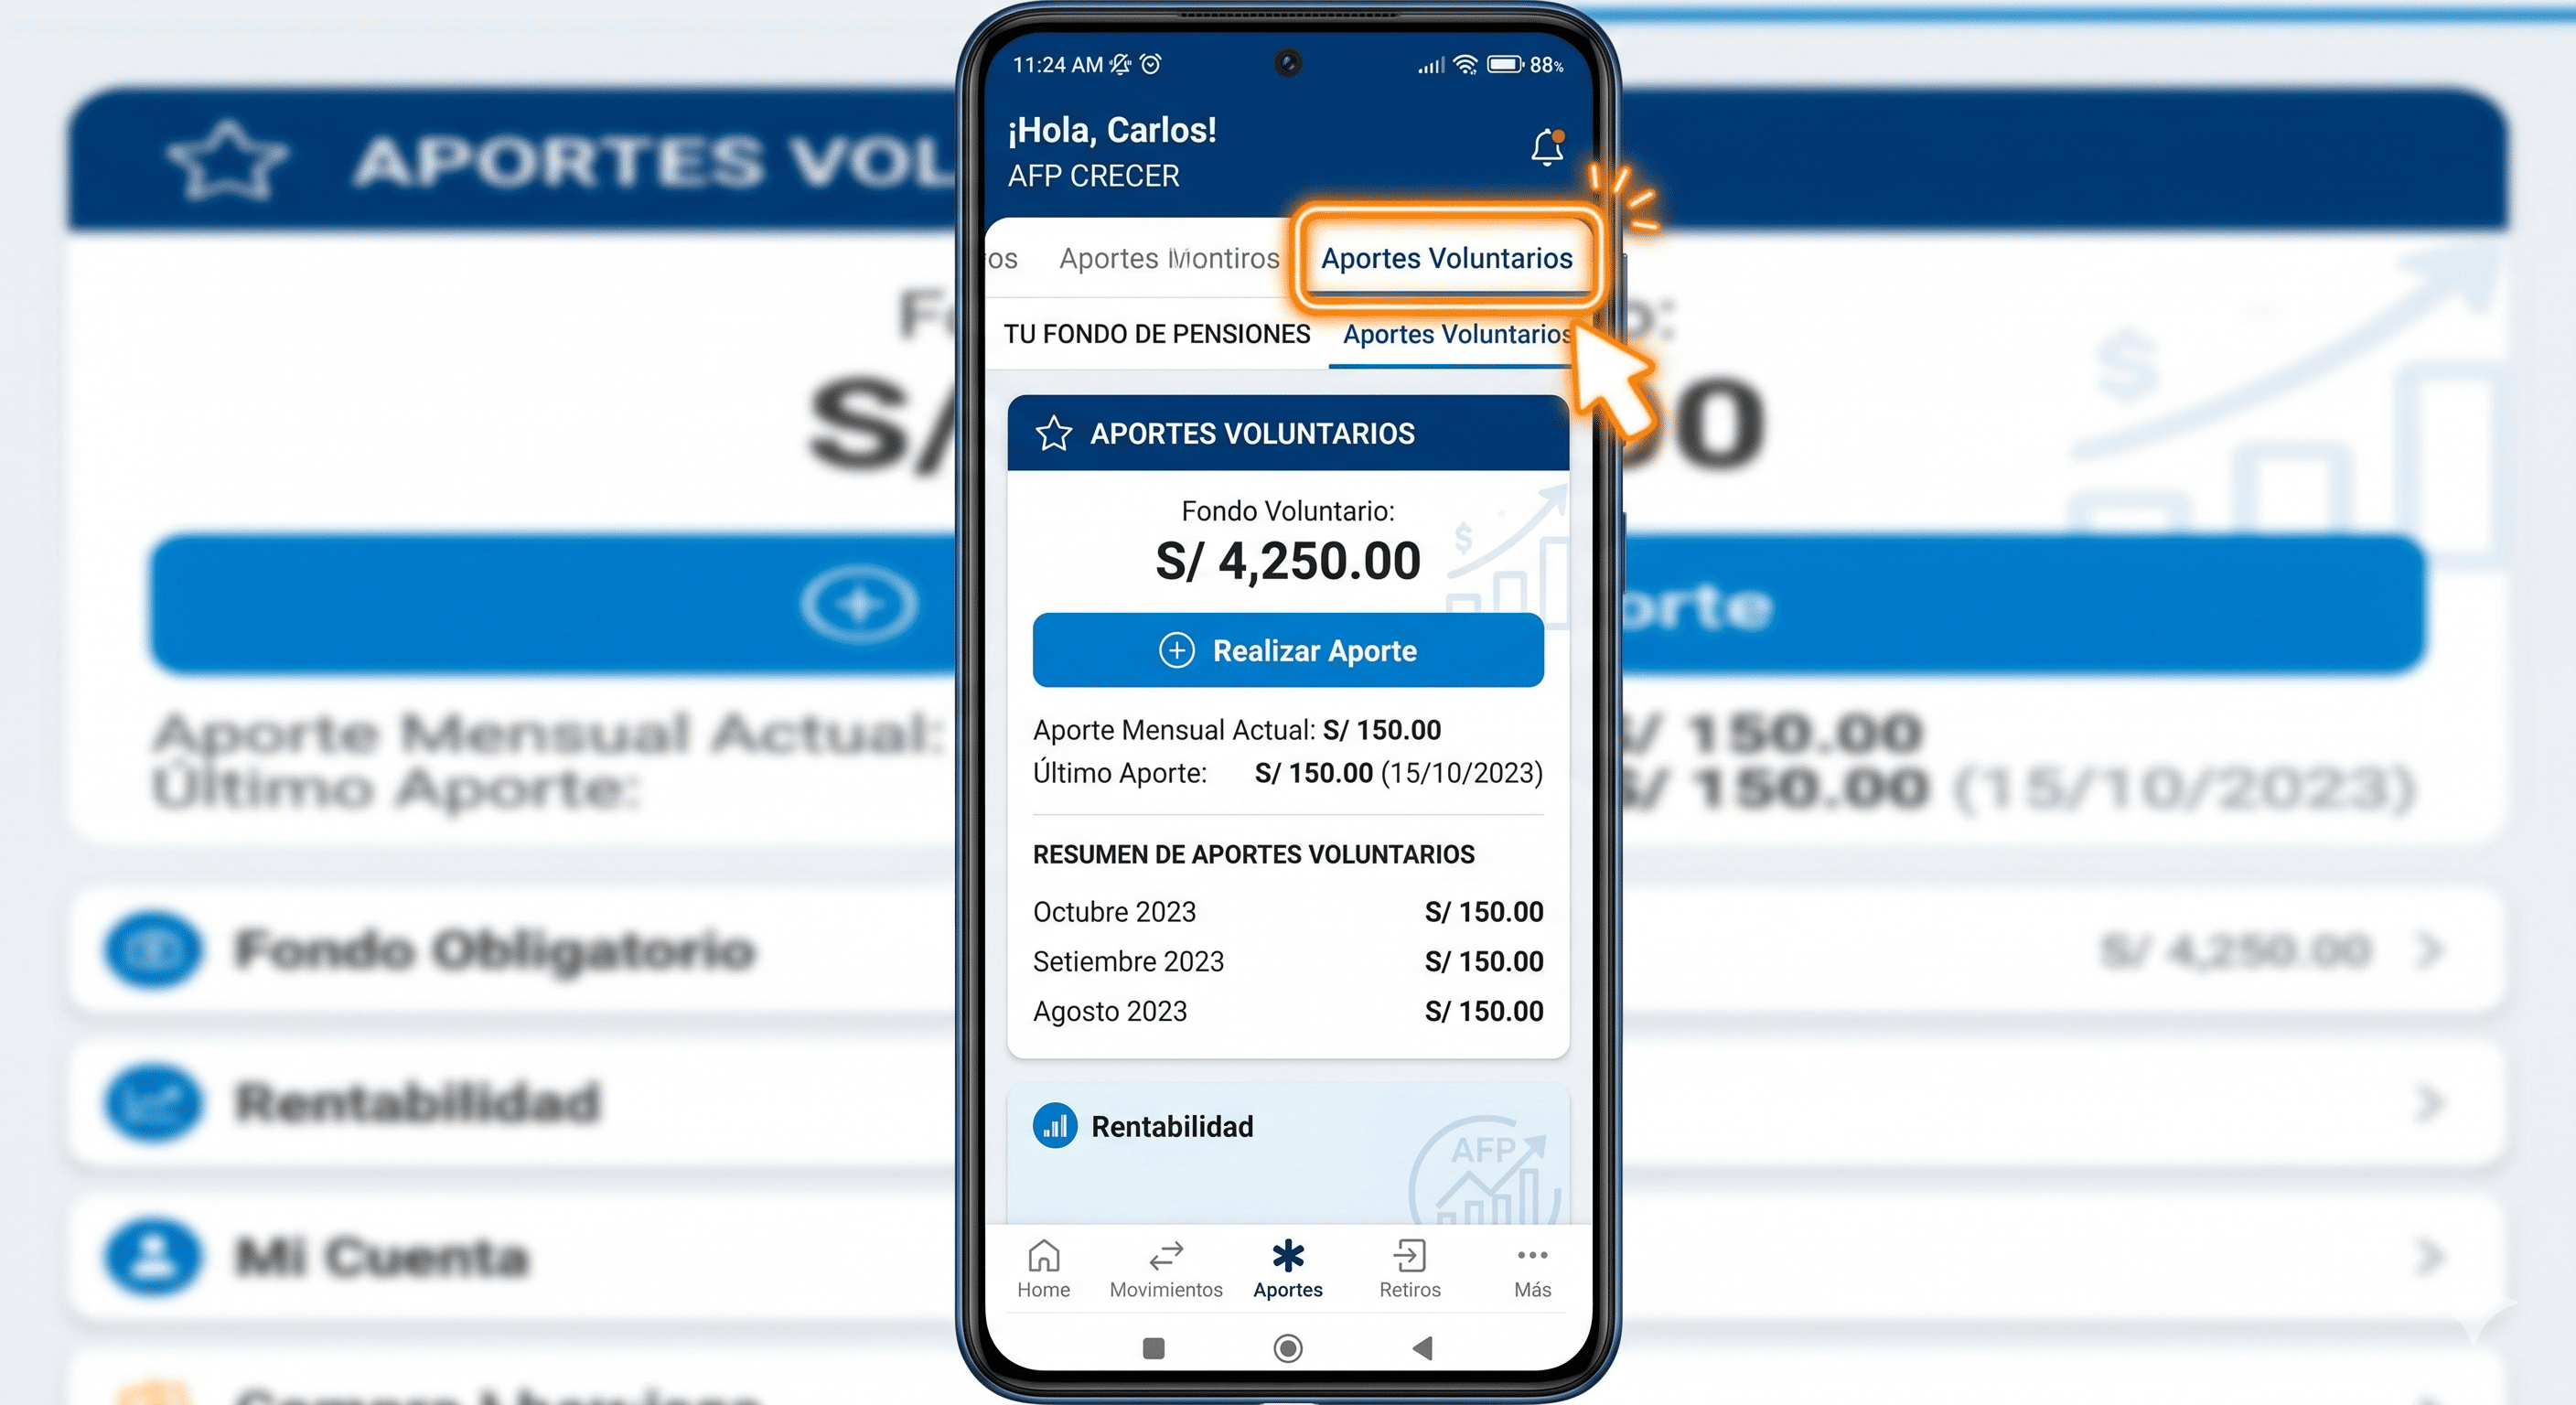
Mucha gente se quiebra la cabeza buscando dónde invertir y tiene la respuesta frente a sus ojos, dentro de su misma AFP. Los aportes voluntarios sin fin previsional son, quizás, el secreto mejor guardado del sistema financiero peruano.
¿Por qué son tan potentes? Básicamente, te permiten usar toda la infraestructura de inversión de una AFP —que mueve miles de millones de dólares y accede a comisiones institucionales de risa— pero con la libertad de un cajero automático.
- Libertad Total: Puedes retirar tu dinero cuando te dé la gana (sujeto a las reglas de cada AFP, usualmente tras unos meses).
- Rentabilidad Top: Accedes a los mismos fondos (0, 1, 2 o 3) que tu aporte obligatorio, pero sin el "candado" de los 65 años.
- Sin Topes: No hay límites absurdos. Es tu capital creciendo al ritmo de las mejores empresas del mundo.
Para aprovechar esto, solo necesitas tener más de cinco años en el sistema privado o ser trabajador independiente. Es la forma más sencilla de entrar al mundo de los fondos mutuos sin complicarse con trámites burocráticos
4. Fondos Mutuos y Bolsa: ¿Cuándo salir del sistema tradicional?
Si ya tienes tu base cubierta, es momento de mirar hacia afuera. Los fondos mutuos en el Perú han evolucionado. Ya no necesitas ser un magnate para participar. Con S/ 500 puedes empezar a diversificar.
Sin embargo, hay que tener cuidado con las comisiones. Algunos bancos te cobran como si te estuvieran vendiendo oro en polvo. La clave aquí es la diversificación: no pongas todos los huevos en la misma canasta, ni siquiera si la canasta es de marca.
- Fondos de Deuda: Ideales para los que sufren del corazón cuando ven que la bolsa baja 1%.
- Fondos de Acciones: Para los que entienden que el mercado es como el tráfico de Lima: a veces se detiene, pero siempre termina avanzando.
Haz clic aquí para comparar las comisiones de los fondos mutuos vigentes este año
5. El Factor Riesgo: Lo que Nadie te Dice en el Folleto
La inversión privada suena de maravilla, pero tiene su "truco". Si la bolsa cae y tú no tienes estómago para aguantar, vas a perder plata. En cambio, la AFP tiene gestores que, aunque los critiquen, saben capear el temporal.
Por otro lado, el riesgo de la ONP es el más silencioso de todos: el demográfico. Cada vez hay menos jóvenes y más ancianos. ¿Quién pagará tu pensión en el 2050? Es una pregunta que los políticos evitan responder mientras se lanzan pullas en el congreso.
6. Estrategia Híbrida: El Plan de Acción Ganador
No tienes por qué casarte con una sola opción. El peruano inteligente sabe que la mezcla es lo que da el sabor. Aquí una propuesta de "menú" financiero:
- AFP como base: Mantén tu aporte obligatorio para asegurar el seguro de invalidez y sobrevivencia. Es tu red de seguridad.
- Aportes Voluntarios: Usa este vehículo para tu ahorro de mediano plazo. Es más rentable que cualquier cuenta de ahorros de banco comercial.
- Inversión Directa: Si te sobra un excedente, busca activos que generen flujo de caja, como un pequeño departamento para alquiler o acciones que paguen dividendos.
7. Conclusión: El Futuro se Construye Hoy
Esperar que el Estado o una entidad resuelva tu vida es como esperar que el Metropolitano pase vacío a las 8 de la mañana: un sueño imposible. La rentabilidad de fondos es una herramienta, pero la voluntad es el motor.
Ya sea que elijas la AFP, la ONP o te lances al ruedo de la inversión privada, lo importante es empezar. El tiempo es el activo más escaso que tenemos. No dejes que se te escape entre los dedos mientras decides qué hacer.